مالیات بر ارزش افزوده در آژانس مسافرتی به چه معناست؟
مالیات بر ارزش افزوده یکی از موضوعات مهم حسابداری دفاتر خدمات مسافرتی است؛ زیرا آژانسها در طول روز خدمات مختلفی مانند فروش بلیت هواپیما، رزرو هتل، اجرای تور و صدور خدمات گردشگری را ارائه میکنند و هرکدام از این فعالیتها ممکن است شرایط مالیاتی متفاوتی داشته باشند.
بر اساس قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰، عرضه کالا و ارائه خدمات در ایران، بهجز مواردی که قانون بهصراحت معاف کرده است، مشمول مالیات و عوارض خواهد بود. بنابراین صرف داشتن مجوز فعالیت گردشگری یا مسافرتی به معنای معافیت کامل یک دفتر از مالیات بر ارزش افزوده نیست.
برای مدیر آژانس مهم است که تفاوت میان فروش خدمت، دریافت کارمزد و مبالغی را که بابت خرید خدمات از تأمینکنندگان دریافت میکند، بهدرستی تشخیص دهد. این تفکیک در ثبت درآمد، صدور صورتحساب و محاسبه مالیات اهمیت زیادی دارد.
کدام خدمات آژانس مسافرتی مشمول مالیات بر ارزش افزوده هستند؟
تمام خدماتی که آژانس ارائه میکند لزوماً وضعیت مالیاتی یکسانی ندارند. برای تشخیص مشمول یا معاف بودن هر خدمت، باید نوع فعالیت و مقررات مربوط به آن بررسی شود.
فروش بلیت هواپیما
یکی از فعالیتهای اصلی بسیاری از آژانسها فروش بلیت پروازهای داخلی و خارجی است. در قانون مالیات بر ارزش افزوده، خدمات حملونقل جادهای، ریلی و دریایی درونشهری، برونشهری و بینالمللی در فهرست معافیتها قرار دارند؛ اما حملونقل هوایی در این بند از معافیت نام برده نشده است.
به همین دلیل نباید معافیت حملونقل جادهای یا ریلی را به فروش بلیت هواپیما تعمیم داد. همچنین باید میان مبلغ بلیت، کارمزد آژانس و نحوه فعالیت دفتر در معامله تفاوت قائل شد. نحوه تعیین مأخذ مالیات در هر مدل فروش باید با توجه به قرارداد، اسناد معامله و مقررات مالیاتی بررسی شود.
رزرو هتل و خدمات اقامتی
بر اساس بند ۱۵ ماده ۹ قانون مالیات بر ارزش افزوده، خدمات اقامتی هتلهای سه ستاره و پایینتر و همچنین مهمانپذیرها و سایر مراکز اقامتی دارای مجوز از مراجع مربوط، مشمول معافیت هستند.
اما این معافیت به معنای معاف بودن تمام درآمدهای آژانس از فروش یا رزرو هتل نیست. اگر دفتر بابت واسطهگری، ارائه خدمات جانبی یا دریافت کارمزد درآمد کسب کند، باید وضعیت مالیاتی آن خدمت بهصورت جداگانه بررسی شود.
فروش تورهای گردشگری
تورهای گردشگری معمولاً از چند خدمت مختلف مانند حملونقل، اقامت، راهنمای گردشگری و برنامههای تفریحی تشکیل میشوند. به همین دلیل نمیتوان بدون بررسی اجزای تور، کل مبلغ دریافتی را مشمول یا معاف از مالیات دانست.
برای مدیریت صحیح مالیات تور، لازم است قراردادها، فاکتور تأمینکنندگان، هزینههای پرداختشده و درآمد حاصل از فروش بهصورت مستند ثبت شوند. نوع خدمت و شرایط قانونی هر بخش در تعیین وضعیت مالیاتی آن مؤثر است.
کارمزد و خدمات جانبی آژانس
آژانس ممکن است علاوه بر فروش خدمات اصلی، بابت خدماتی مانند مشاوره سفر، انجام امور اجرایی، خدمات پشتیبانی یا سایر فعالیتهای جانبی نیز درآمد داشته باشد. اگر این خدمات در فهرست معافیتهای قانونی قرار نگیرند، اصل بر مشمول بودن آنها خواهد بود.
بنابراین بهتر است درآمد حاصل از کارمزد و خدمات جانبی در حسابداری آژانس از مبالغ مربوط به خرید و فروش خدمات تفکیک شود.
سامانه مؤدیان چیست و چه کاربردی برای آژانس دارد؟
سامانه مؤدیان سامانهای تحت مدیریت سازمان امور مالیاتی کشور است که برای ثبت و تبادل اطلاعات مالیاتی مؤدیان و مدیریت صورتحسابهای الکترونیکی طراحی شده است.
بر اساس قانون پایانههای فروشگاهی و سامانه مؤدیان، برای هر مؤدی یک کارپوشه اختصاصی در نظر گرفته میشود. اطلاعات مربوط به صورتحسابهای الکترونیکی از طریق این سامانه میان فروشنده، خریدار و سازمان امور مالیاتی تبادل میشود.
برای دفاتر خدمات مسافرتی، این سامانه اهمیت ویژهای دارد؛ زیرا تعداد زیادی از تراکنشهای مالی آنها به فروش بلیت، رزرو هتل، دریافت وجه از مسافر، پرداخت به تأمینکننده و دریافت کارمزد مربوط میشود.
ثبت درست اطلاعات فروش در سامانه مؤدیان کمک میکند سوابق معاملات قابل پیگیری باشند و مغایرت میان اسناد حسابداری، صورتحسابها و اطلاعات مالیاتی کاهش پیدا کند.
تفاوت صورتحساب کاغذی و الکترونیکی
صورتحساب کاغذی معمولاً به شکل فاکتور چاپی یا سند ثبتشده در نرمافزار حسابداری ارائه میشود. اما صورتحساب الکترونیکی باید مطابق ضوابط سازمان امور مالیاتی صادر و از مسیر تعیینشده به سامانه مؤدیان ارسال شود.
صرف ثبت یک فاکتور در نرمافزار حسابداری یا ارسال فایل PDF آن برای مشتری به معنای صدور صورتحساب الکترونیکی معتبر نیست. اطلاعات صورتحساب باید با الزامات فنی و قانونی سامانه مطابقت داشته باشد.
تکالیف مالیاتی دفاتر خدمات مسافرتی در سامانه مؤدیان
آژانسهای مسافرتی نیز مانند سایر فعالان اقتصادی باید تکالیف مالیاتی مرتبط با نوع شخصیت حقوقی یا حقیقی و فعالیت خود را رعایت کنند. مهمترین مواردی که مدیران و حسابداران آژانس باید به آن توجه داشته باشند عبارتاند از:
- ثبتنام و تشکیل کارپوشه: اطلاعات و وضعیت مالیاتی آژانس باید مطابق مقررات در سامانه مربوط ثبت و پیگیری شود.
- صدور صورتحساب الکترونیکی: فروش خدمات مشمول باید مطابق ضوابط و الگوی صورتحساب مربوط ثبت و ارسال شود.
- ثبت صحیح اطلاعات خریدار: مشخصات خریدار و اطلاعات موردنیاز برای صدور صورتحساب باید با دقت وارد شوند.
- ثبت اطلاعات معاملات: مبالغ فروش، مالیات و عوارض، تخفیفها و سایر اطلاعات مرتبط باید مطابق اسناد واقعی ثبت شوند.
- بررسی وضعیت صورتحسابها: وضعیت ارسال، پذیرش یا خطاهای احتمالی صورتحسابها باید پیگیری شود.
- نگهداری اسناد مالی: قراردادها، رسیدهای پرداخت، اسناد خرید و مدارک مربوط به فروش باید بهصورت منظم نگهداری شوند.
نکته مهم این است که تکالیف و مهلتهای اجرایی ممکن است بر اساس اصلاحات قانونی و اطلاعیههای سازمان امور مالیاتی تغییر کنند. بنابراین مدیر آژانس باید آخرین دستورالعملهای مربوط به فعالیت خود را بررسی کند.
مراحل مدیریت مالیات و صورتحساب الکترونیکی در آژانس
برای جلوگیری از اشتباه در محاسبه و ارسال اطلاعات مالیاتی، بهتر است فرآیند مالی آژانس به شکل مشخصی تنظیم شود. این کار علاوه بر کاهش خطا، پیگیری وضعیت فروش و پرداختها را آسانتر میکند.
۱. تفکیک درآمدها و خدمات
در قدم اول باید خدمات آژانس بر اساس نوع فعالیت دستهبندی شوند. فروش بلیت، رزرو هتل، فروش تور و دریافت کارمزد بهتر است در حسابهای جداگانه ثبت شوند تا وضعیت مالیاتی هرکدام قابل بررسی باشد.
۲. ثبت اطلاعات خرید و فروش
تمام معاملات باید همراه با اطلاعاتی مانند تاریخ، مبلغ، نوع خدمت، مشخصات مشتری و اطلاعات تأمینکننده ثبت شوند. در این مرحله، ثبت دقیق مبالغ دریافتی و پرداختی اهمیت زیادی دارد.
۳. صدور صورتحساب الکترونیکی
پس از ثبت اطلاعات معامله، صورتحساب متناسب با نوع فعالیت و مقررات مربوط صادر میشود. اطلاعات صورتحساب باید با قرارداد، رسید پرداخت و سوابق ثبتشده در حسابداری مطابقت داشته باشد.
۴. کنترل و تطبیق اطلاعات مالیاتی
در پایان هر دوره مالیاتی، اطلاعات فروش و خرید باید بررسی شوند. مغایرت میان گزارش فروش نرمافزار، صورتحسابهای ارسالی و گردش حسابهای بانکی میتواند باعث ایجاد مشکل در رسیدگی مالیاتی شود.
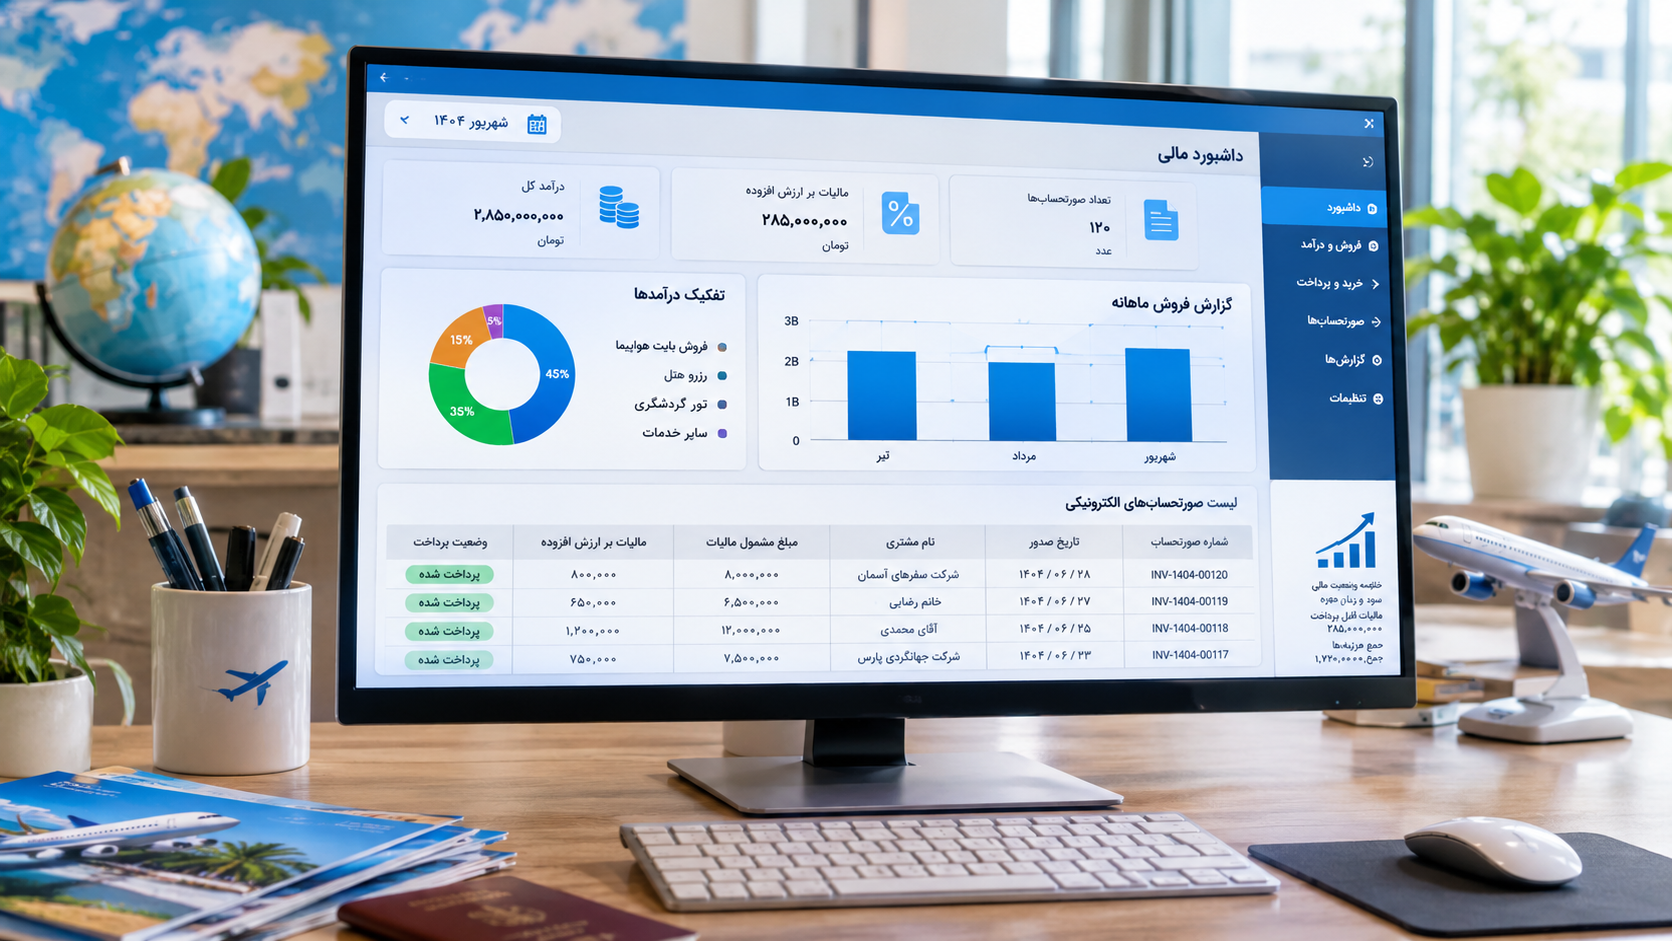
استفاده از نرمافزار حسابداری آژانس مسافرتی برای ثبت منظم دریافتها، پرداختها، درآمدها و هزینهها میتواند این فرآیند را سادهتر کند.
نقش نرمافزار حسابداری آژانس در مدیریت مالیات
مدیریت مالیات در آژانس مسافرتی فقط به ارسال صورتحساب محدود نمیشود. اطلاعات فروش، خرید، دریافت از مشتری و پرداخت به تأمینکنندگان باید به شکلی ثبت شوند که در زمان تهیه گزارشهای مالیاتی قابل استفاده باشند.
یک نرمافزار مناسب مدیریت آژانس میتواند اطلاعات مربوط به فعالیتهای مختلف را در یک ساختار منظم نگهداری کند. برای مثال، مدیر میتواند وضعیت فروش بلیتها، درآمد تورها، هزینههای هتل و مانده حساب تأمینکنندگان را بررسی کند.
در انتخاب نرمافزار باید به امکانات زیر توجه شود:
- ثبت جداگانه درآمد حاصل از فروش خدمات و کارمزدها
- مدیریت حساب مشتریان و تأمینکنندگان
- ثبت دریافتها و پرداختهای نقدی و بانکی
- امکان تهیه گزارشهای مالی و فروش دورهای
- پشتیبانی از فرآیند صدور و ارسال صورتحساب الکترونیکی مطابق مقررات جاری
- امکان پیگیری وضعیت اسناد و جلوگیری از ثبت تکراری اطلاعات
همچنین بهتر است نرمافزار انتخابی امکان ارتباط اطلاعات فروش با بخشهای مختلف آژانس را داشته باشد. برای مثال، اطلاعات ثبتشده در نرمافزار فروش بلیت هواپیما و بخش مدیریت رزرو هتل میتواند در تهیه گزارشهای مالی و حسابداری مورد استفاده قرار گیرد.
البته داشتن نرمافزار بهتنهایی به معنای رعایت کامل قوانین مالیاتی نیست. نرمافزار باید مطابق آخرین الزامات سازمان امور مالیاتی تنظیم شده باشد و اطلاعات آن نیز توسط مسئول حسابداری بررسی شود.
اشتباهات رایج آژانسهای مسافرتی در مالیات و سامانه مؤدیان
بخشی از مشکلات مالیاتی دفاتر خدمات مسافرتی به دلیل اشتباه در ثبت اطلاعات و نداشتن تفکیک مناسب میان درآمدها و هزینهها ایجاد میشود. شناخت این خطاها میتواند از بروز مشکلات بعدی جلوگیری کند.
- یکسان دانستن تمام خدمات: فروش بلیت، رزرو هتل و خدمات جانبی ممکن است شرایط مالیاتی متفاوتی داشته باشند. اعمال یک روش یکسان برای همه آنها اشتباه است.
- ثبت کل مبلغ فروش بهعنوان درآمد: در معاملات واسطهای باید ماهیت معامله، قرارداد و نحوه شناسایی درآمد بهدرستی بررسی شود. مبلغ دریافتی از مسافر همیشه معادل درآمد واقعی آژانس نیست.
- بیتوجهی به صورتحساب تأمینکنندگان: ثبت نکردن اسناد خرید و پرداخت میتواند تطبیق اطلاعات مالی را دشوار کند.
- ارسال اطلاعات ناقص: اشتباه در شناسهها، مشخصات خریدار یا مبالغ صورتحساب ممکن است باعث بروز خطا شود.
- نداشتن کنترل دورهای: موکول کردن بررسی تمام اسناد به پایان سال، احتمال فراموشی و مغایرت را افزایش میدهد.
- استفاده از نرمافزار نامتناسب: نرمافزاری که امکان ثبت تفکیکی معاملات و تهیه گزارشهای موردنیاز را ندارد، مدیریت مالیات را دشوار میکند.
برای کاهش این مشکلات، بهتر است مسئول حسابداری آژانس در پایان هر دوره، اطلاعات فروش، خرید، صورتحسابها و پرداختها را با یکدیگر تطبیق دهد.
چکلیست مدیر آژانس برای رعایت مقررات مالیاتی
مدیران دفاتر خدمات مسافرتی میتوانند با استفاده از یک چکلیست ساده، وضعیت امور مالیاتی مجموعه را بهصورت منظم بررسی کنند:
- وضعیت ثبتنام و اطلاعات کارپوشه مالیاتی بررسی شده است.
- نوع فعالیت و وضعیت مالیاتی هر خدمت مشخص شده است.
- درآمد فروش و کارمزدها بهصورت تفکیکی ثبت میشوند.
- صورتحسابهای الکترونیکی مطابق مقررات صادر و ارسال میشوند.
- اطلاعات فروش با اسناد حسابداری مطابقت دارند.
- اسناد خرید و پرداخت به تأمینکنندگان نگهداری میشوند.
- گزارشهای مالی و مالیاتی در موعد مقرر بررسی و تهیه میشوند.
- آخرین بخشنامهها و تغییرات قانونی پیگیری میشوند.
اگر آژانس هنوز فرآیند مشخصی برای مدیریت حسابها و اسناد مالی ندارد، بهتر است پیش از افزایش حجم فروش، ساختار حسابداری خود را اصلاح کند. بررسی امکانات نرمافزار تحت وب مدیریت آژانس مسافرتی نیز میتواند برای یکپارچهسازی اطلاعات فروش و حسابداری مفید باشد.
برای انتخاب راهکار متناسب با حجم فعالیت و نیازهای مالی مجموعه، میتوان امکانات و تعرفههای نرمافزار را بررسی کرد.
سوالات متداول
۱. آیا تمام دفاتر خدمات مسافرتی مشمول مالیات بر ارزش افزوده هستند؟
اصل بر مشمول بودن عرضه کالا و خدمات است، مگر اینکه خدمت موردنظر طبق قانون معاف شده باشد. وضعیت هر فعالیت باید جداگانه بررسی شود.
۲. آیا فروش بلیت هواپیما از مالیات بر ارزش افزوده معاف است؟
خدمات حملونقل هوایی در فهرست معافیت بند ۱۳ ماده ۹ قانون مالیات بر ارزش افزوده قرار ندارند. بنابراین نباید آن را با معافیت حملونقل جادهای، ریلی و دریایی یکسان دانست.
۳. آیا خدمات رزرو هتل مشمول مالیات بر ارزش افزوده هستند؟
خدمات اقامتی مراکز مشمول بند ۱۵ ماده ۹ معاف هستند؛ اما کارمزد و خدمات جانبی آژانس باید از نظر مالیاتی جداگانه بررسی شوند.
۴. آیا داشتن مجوز آژانس مسافرتی باعث معافیت مالیاتی میشود؟
خیر. مجوز فعالیت گردشگری بهتنهایی موجب معافیت مالیاتی نمیشود و معافیت هر خدمت باید مستند به قانون باشد.
۵. آیا آژانس مسافرتی باید در سامانه مؤدیان صورتحساب صادر کند؟
اشخاص مشمول باید مطابق قانون پایانههای فروشگاهی و سامانه مؤدیان، تکالیف مربوط به صدور و ارسال صورتحساب الکترونیکی را رعایت کنند.
۶. آیا نرمافزار حسابداری میتواند جایگزین سامانه مؤدیان شود؟
خیر. نرمافزار حسابداری ابزار ثبت و مدیریت اطلاعات مالی است و باید در صورت نیاز، امکان اتصال یا تبادل اطلاعات با سامانه مؤدیان را مطابق ضوابط داشته باشد.
۷. برای جلوگیری از خطاهای مالیاتی در آژانس چه باید کرد؟
تفکیک درآمدها، ثبت دقیق معاملات، نگهداری اسناد، بررسی صورتحسابها و استفاده از نرمافزار حسابداری متناسب با فعالیت آژانس از اقدامات مهم در این زمینه هستند.