فاکتور رسمی در آژانس مسافرتی دقیقاً چیست؟
فاکتور رسمی در آژانس مسافرتی فقط یک برگه برای اعلام مبلغ پرداختی مشتری نیست. این سند باید اطلاعات معامله، فروشنده، خریدار، خدمات ارائهشده و مبالغ مربوط به آن را به شکلی قابل استناد ثبت کند.
در عمل، آژانس ممکن است برای فروش بلیت، رزرو هتل، تور، خدمات ویزا یا سایر خدمات گردشگری با مشتری یا یک شرکت طرف قرارداد معامله داشته باشد. نوع خدمت و وضعیت خریدار میتواند در نحوه صدور صورتحساب و ثبت مالیاتی معامله اثر بگذارد.
نکته مهم این است که مفهوم «فاکتور رسمی» را نباید صرفاً به یک فاکتور چاپی با مهر آژانس محدود کرد. در چارچوب سامانه مؤدیان، صورتحساب الکترونیکی دارای شماره منحصر به فرد مالیاتی است و اطلاعات آن در حافظه مالیاتی فروشنده ثبت میشود.
تفاوت فاکتور فروش آژانس با صورتحساب الکترونیکی
در بسیاری از آژانسها هنوز اصطلاح فاکتور رسمی برای همان برگهای به کار میرود که جزئیات خرید مشتری روی آن درج شده است. این برگه میتواند برای ارائه به مشتری، بایگانی داخلی یا مستندسازی معامله کاربرد داشته باشد، اما نباید آن را بدون توجه به تکالیف مالیاتی، معادل صورتحساب الکترونیکی دانست.
طبق قانون پایانههای فروشگاهی و سامانه مؤدیان، صورتحساب الکترونیکی صورتحسابی است که شماره منحصر به فرد مالیاتی دارد و اطلاعات آن در حافظه مالیاتی فروشنده ذخیره میشود. همچنین در شرایط مقرر، صورتحساب ثبتشده در سامانه مؤدیان جایگزین برخی تکالیف ثبت معاملات میشود.
بنابراین بهتر است آژانس بین دو موضوع تفکیک قائل شود: سند فروش قابل ارائه به مشتری و صورتحسابی که تکالیف مالیاتی مربوط به معامله را پوشش میدهد.
فاکتور رسمی آژانس مسافرتی باید چه اطلاعاتی داشته باشد؟
جزئیات مورد نیاز به نوع صورتحساب و مقررات مالیاتی مربوط بستگی دارد، اما در ثبت و کنترل فروش آژانس معمولاً باید اطلاعاتی مانند مشخصات فروشنده، مشخصات خریدار در موارد لازم، تاریخ معامله، شرح خدمت، مبلغ، مالیات و عوارض در صورت تعلق و اطلاعات پرداخت مشخص باشد.
برای مثال، در فروش یک بلیت هواپیما بهتر است اطلاعات معامله به شکلی ثبت شود که مشخص باشد خدمت مربوط به چه مسافری، چه مسیری، با چه مبلغی و در چه تاریخی فروخته شده است. در فروش تور نیز اطلاعات مربوط به پکیج یا خدمت فروختهشده باید با اسناد قرارداد و دریافت وجه قابل تطبیق باشد.
هرچه ارتباط بین فاکتور، پرونده مشتری، فروش ثبتشده و دریافت وجه دقیقتر باشد، کنترل حسابهای آژانس نیز سادهتر خواهد بود. استفاده از نرمافزار حسابداری آژانس میتواند این ارتباط را در یک فرایند منظمتر نگه دارد.
صدور فاکتور برای شرکتها و مشتریان حقوقی
یکی از مواردی که در آژانسها بیشتر باعث حساسیت میشود، فروش خدمات به شرکتها و سازمانهاست. مشتری حقوقی معمولاً به سندی نیاز دارد که بتواند آن را در حسابداری خود ثبت و با قرارداد، درخواست خرید و پرداخت بانکی تطبیق دهد.
در چنین معاملاتی، آژانس باید مشخصات خریدار را با دقت دریافت کند و اطلاعات صورتحساب را مطابق الزامات مربوط ثبت کند. اگر صورتحساب در سامانه مؤدیان برای خریدار عضو سامانه صادر شود، صورتحساب میتواند به کارپوشه خریدار منتقل شود و فرایند پذیرش یا عدم پذیرش آن در سامانه انجام شود. قانون برای اعلام پذیرش یا عدم پذیرش صورتحساب، مهلت مشخصی در نظر گرفته است.
به همین دلیل، صرف چاپ فاکتور و تحویل آن به شرکت مشتری همیشه تمام موضوع نیست. آژانس باید وضعیت ثبت و ارسال صورتحساب مربوط را نیز در فرایند مالی خود کنترل کند.
فاکتور رسمی بلیت، تور و رزرو هتل چه تفاوتی دارد؟
فروش بلیت
در فروش بلیت، اطلاعات مربوط به بلیت و مبلغ دریافتشده باید با رکورد فروش آژانس قابل تطبیق باشد. اگر آژانس از نرمافزار پرواز استفاده میکند، بهتر است اطلاعات فروش، مسافر و مبلغ با حساب مشتری و اسناد مالی مرتبط باشند.
فروش تور
در فروش تور، معمولاً یک مبلغ نهایی در مقابل مجموعهای از خدمات دریافت میشود. بنابراین شرح دقیق خدمت و نگهداری اسناد مرتبط با تور اهمیت بیشتری پیدا میکند؛ بهخصوص زمانی که بخشی از مبلغ به تأمینکنندگان مختلف پرداخت میشود.
رزرو هتل
در رزرو هتل نیز باید بین مبلغی که آژانس از مشتری دریافت میکند و مبالغی که بابت تأمین خدمت به هتل یا تأمینکننده پرداخت میشود، تفکیک حسابداری وجود داشته باشد. ثبت منظم این اطلاعات با نرمافزار هتل و سیستم مالی آژانس، کنترل مغایرتها را سادهتر میکند.
این تفکیک به آژانس کمک میکند هنگام بررسی یک فاکتور، فقط مبلغ نهایی را نبیند و بتواند مسیر کامل معامله را از فروش تا دریافت و تسویه بررسی کند.
رابطه فاکتور رسمی با سامانه مؤدیان
سامانه مؤدیان بخش مهمی از فرایند ثبت صورتحسابهای الکترونیکی است. قانون پایانههای فروشگاهی و سامانه مؤدیان، صورتحساب الکترونیکی را دارای شماره منحصر به فرد مالیاتی تعریف کرده و برای ثبت و تبادل اطلاعات معاملات سازوکار مشخصی در نظر گرفته است.
در صورتی که خریدار مصرفکننده نهایی نباشد و عضو سامانه مؤدیان باشد، صورتحساب الکترونیکی صادرشده توسط فروشنده به کارپوشه خریدار منتقل میشود. خریدار نیز باید وضعیت صورتحساب را در مهلت مقرر بررسی کند.
از طرف دیگر، مقررات این حوزه در طول زمان اصلاح شده است. برای نمونه، در اصلاحات مربوط به حد مجاز صدور صورتحساب، مقررات جدیدی اعمال شده و حتی برخی دستورالعملهای قبلی نیز با رأی دیوان عدالت اداری ابطال شدهاند. بنابراین آژانس نباید برای امور مالیاتی فقط به یک دستورالعمل قدیمی یا تجربه سالهای قبل تکیه کند.
اشتباهات رایج در صدور فاکتور آژانس
- ثبت نکردن مشخصات کامل مشتری: بهخصوص در معاملات با شرکتها، ناقص بودن اطلاعات خریدار میتواند فرایند ثبت و تطبیق سند را دشوار کند.
- یکی دانستن فاکتور چاپی و صورتحساب الکترونیکی: فاکتور چاپی بهتنهایی جایگزین تکالیف مربوط به صورتحساب الکترونیکی نیست.
- عدم تطبیق فاکتور با دریافت وجه: مبلغ فاکتور باید با اطلاعات دریافت، کارتخوان، درگاه یا حساب مشتری قابل بررسی باشد.
- ثبت نامنظم اصلاحات و کنسلیها: تغییر مبلغ، ابطال یا اصلاح فروش باید در سوابق مالی و اسناد مربوط قابل پیگیری باشد.
- جدا نکردن فروش و تسویه با تأمینکننده: مبلغ دریافتشده از مشتری لزوماً با مبلغی که برای خرید خدمت پرداخت میشود یکسان نیست.
چطور صدور فاکتور را در آژانس منظم کنیم؟
اولین قدم، مشخص کردن فرایند واحد برای ثبت فروش است. کارمند فروش باید اطلاعات معامله را یکبار و با دقت ثبت کند و اطلاعات مورد نیاز حسابداری از همان دادهها استفاده شود.
در قدم بعد، فاکتور باید به پرونده مشتری، دریافت وجه و در صورت وجود، تسویه با تأمینکننده متصل باشد. این کار از ایجاد چند نسخه متفاوت از اطلاعات یک فروش جلوگیری میکند.
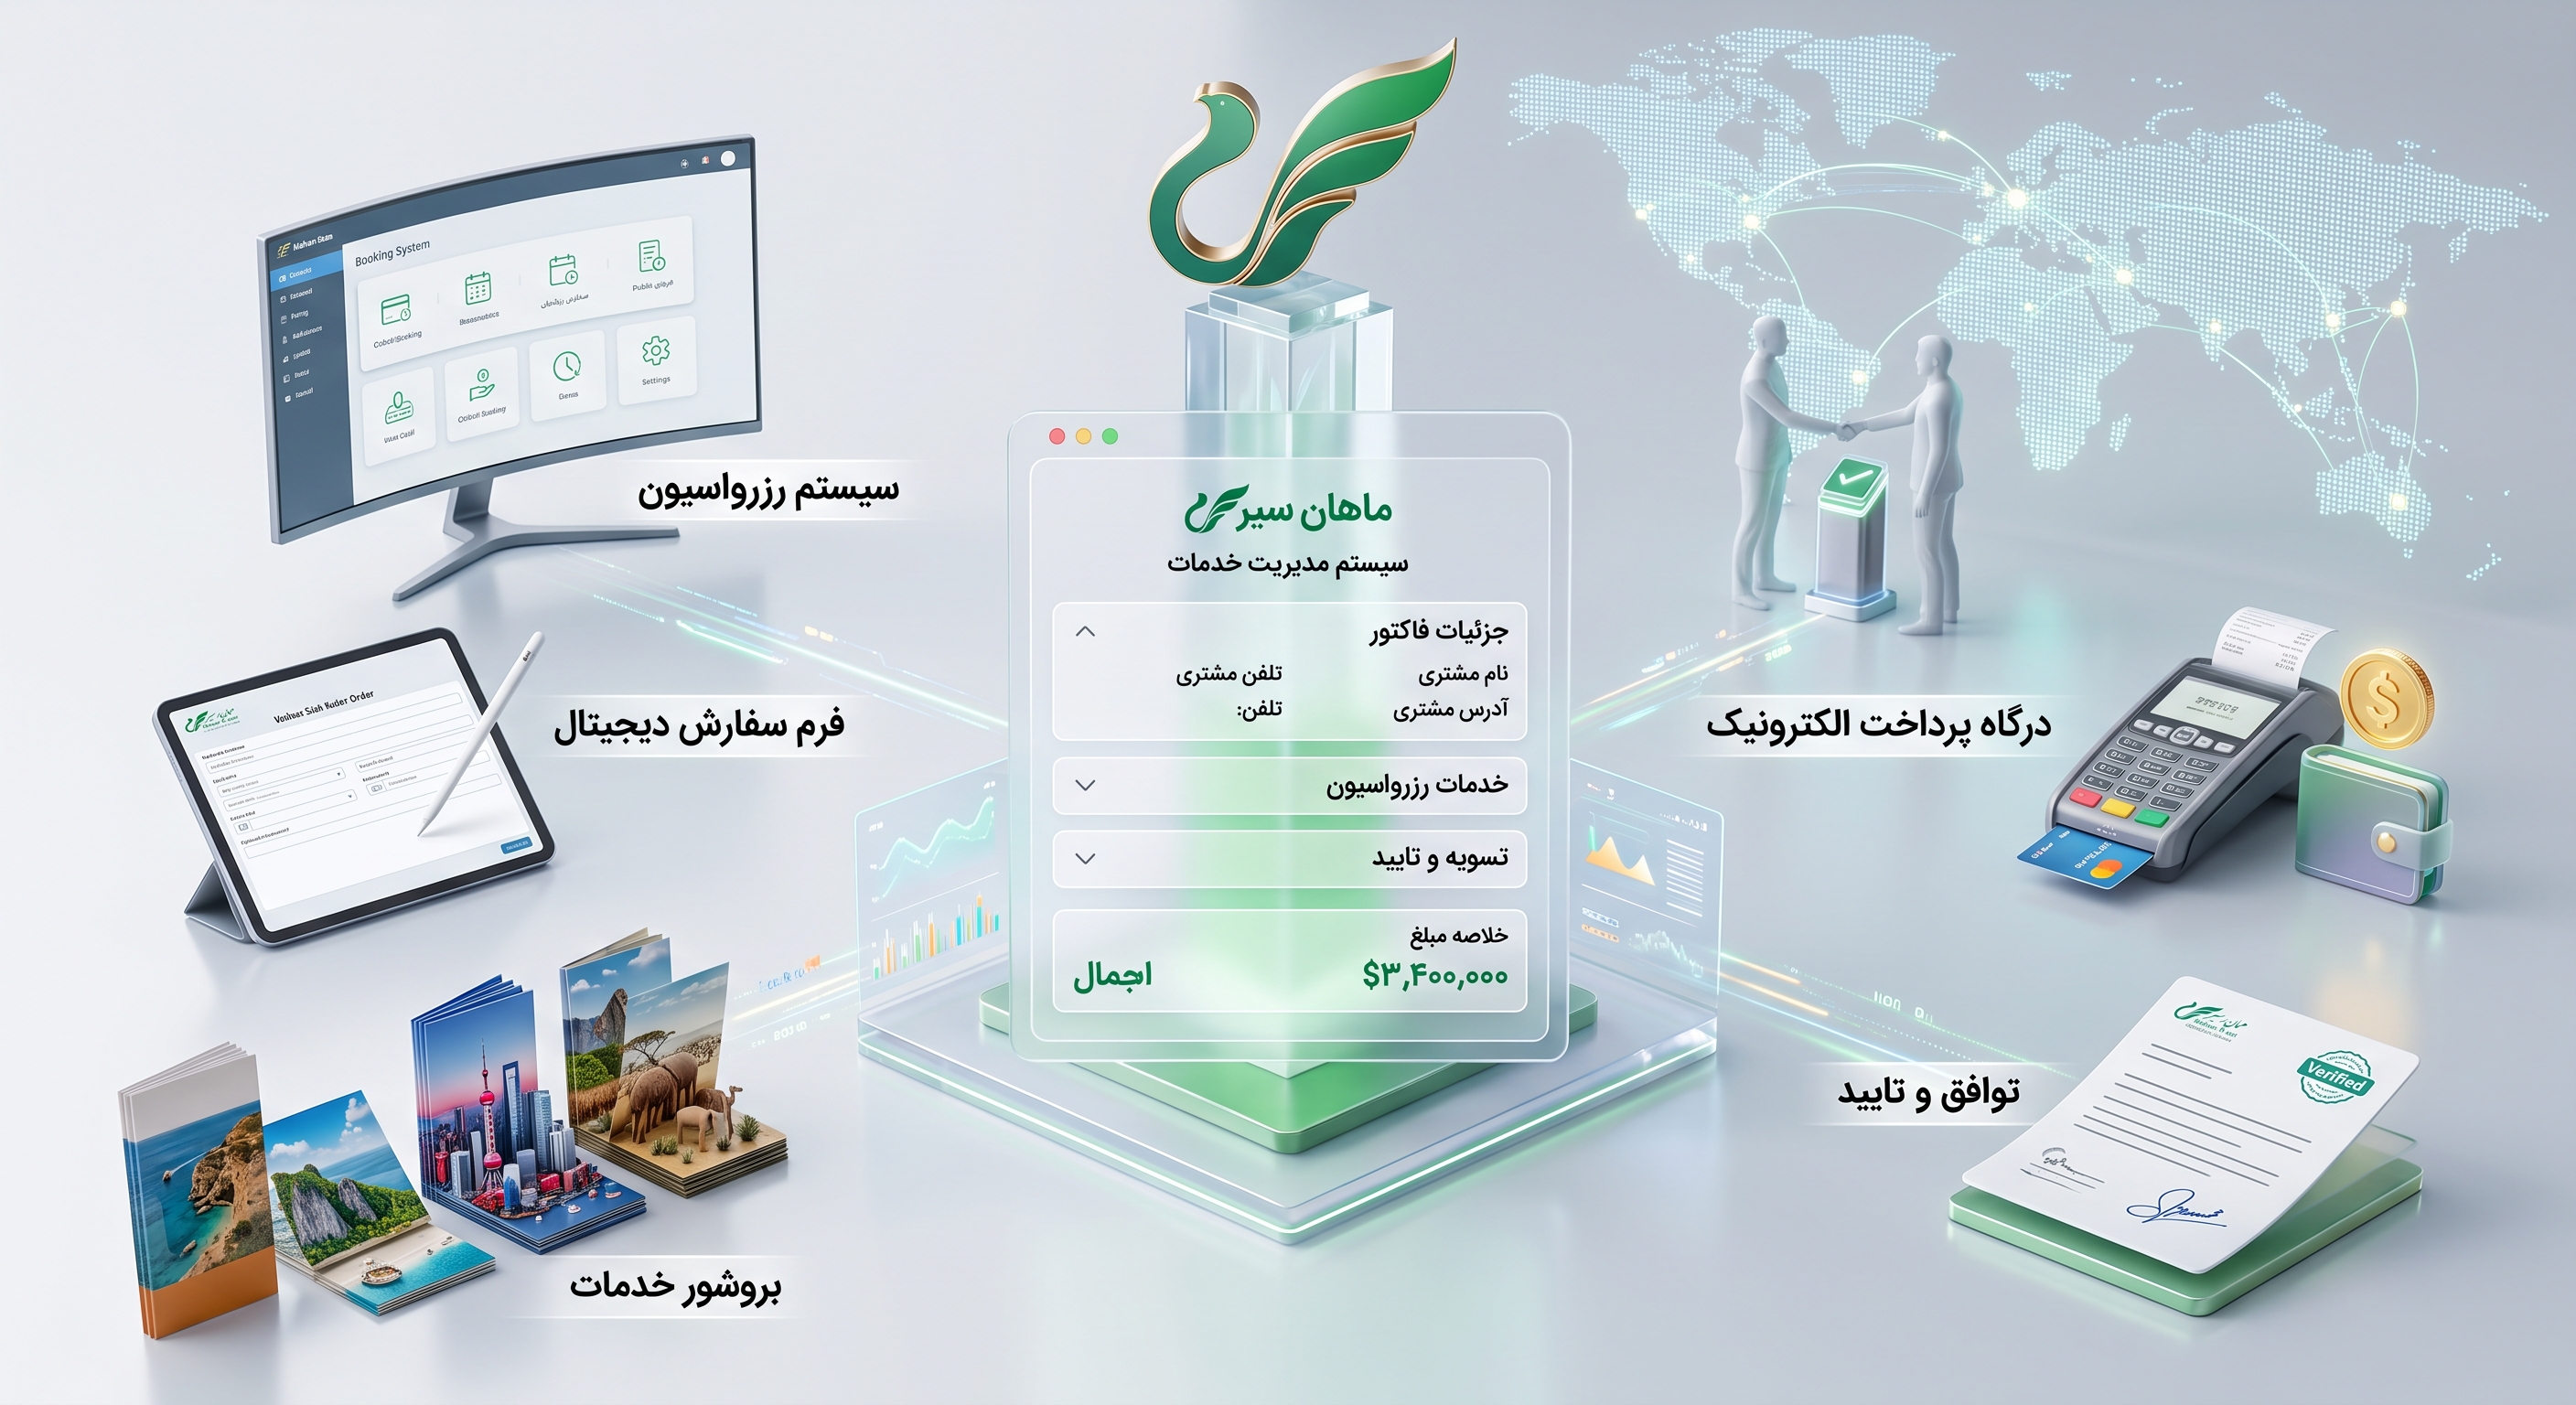
برای آژانسهایی که فروش پرواز، هتل، تور و خدمات آنلاین را همزمان مدیریت میکنند، استفاده از سیستم یکپارچه میتواند تعداد ورودهای دستی اطلاعات و خطاهای ناشی از انتقال اطلاعات بین فایلها را کاهش دهد. برای نمونه، اگر بخشی از فروش از طریق رزرواسیون تحت وب انجام میشود، بهتر است اطلاعات فروش و دریافت در ادامه فرایند مالی نیز قابل پیگیری باشد.
در نهایت، بهتر است مدیر آژانس قبل از انتخاب یا تغییر سیستم مالی، فرایند واقعی فروش و دریافت مجموعه را بررسی کند و مطمئن شود نرمافزار مورد استفاده میتواند گزارشهای مورد نیاز حسابداری و اسناد فروش را پوشش دهد.
سوالات متداول
آیا فاکتور چاپی آژانس همان صورتحساب الکترونیکی است؟
خیر. فاکتور چاپی و صورتحساب الکترونیکی دو مفهوم یکسان نیستند و در موارد مشمول مقررات سامانه مؤدیان باید الزامات صورتحساب الکترونیکی نیز رعایت شود.
آیا مشتری شرکت میتواند از آژانس فاکتور رسمی بخواهد؟
بله. شرکت مشتری ممکن است برای ثبت هزینه و مستندسازی معامله، صورتحساب و اطلاعات کامل خرید را از آژانس درخواست کند.
آیا همه فروشهای آژانس باید یک شکل فاکتور شوند؟
خیر. نوع خدمت، نوع خریدار و الزامات مربوط به صورتحساب میتواند در نحوه ثبت و صدور سند اثر بگذارد.
آیا اطلاعات فاکتور باید با حسابداری آژانس هماهنگ باشد؟
بله. مبلغ و مشخصات فاکتور باید با اطلاعات فروش، دریافت وجه و اسناد مرتبط قابل تطبیق باشد تا کنترل مالی آژانس دقیقتر انجام شود.
برای صدور و کنترل فاکتورها نرمافزار آژانس لازم است؟
الزام استفاده از یک نرمافزار خاص موضوع جداگانهای است، اما داشتن سیستم یکپارچه میتواند ثبت فروش، دریافت، حساب مشتری و گزارشهای مالی را منظمتر کند. برای مقایسه امکانات و هزینه، میتوانید تعرفهها را بررسی کنید.