تسویهحساب با ایرلاینها و تأمینکنندگان یکی از بخشهای حساس حسابداری آژانس مسافرتی است. هر اشتباه در ثبت مبلغ خرید، فروش، کارمزد، بدهی یا پرداخت میتواند باعث اختلاف در مانده حسابها و دشوار شدن پیگیری وضعیت مالی آژانس شود.
در آژانسهای مسافرتی، فروش بلیت هواپیما و سایر خدمات گردشگری همیشه به معنای دریافت و پرداخت همزمان وجه نیست. ممکن است آژانس بلیت را به مسافر بفروشد، اما تسویه با ایرلاین یا تأمینکننده طبق قرارداد و در زمان دیگری انجام شود. همین فاصله زمانی، ثبت دقیق اسناد و کنترل بدهیها را اهمیت بیشتری میدهد.
در این مقاله، خطاهای رایج حسابداری هنگام تسویه با ایرلاینها و تأمینکنندگان را بررسی میکنیم و توضیح میدهیم چطور میتوان با ثبت منظم اطلاعات و کنترل گردش حسابها، از اختلافهای مالی جلوگیری کرد.
تسویه با ایرلاین و تأمینکننده در آژانس مسافرتی یعنی چه؟
آژانس مسافرتی برای ارائه خدماتی مانند فروش بلیت هواپیما، رزرو هتل و اجرای تور با مجموعههای مختلفی همکاری میکند. این مجموعهها ممکن است ایرلاین، شرکتهای تأمینکننده بلیت، هتلها، کارگزاران گردشگری یا برگزارکنندگان تور باشند.
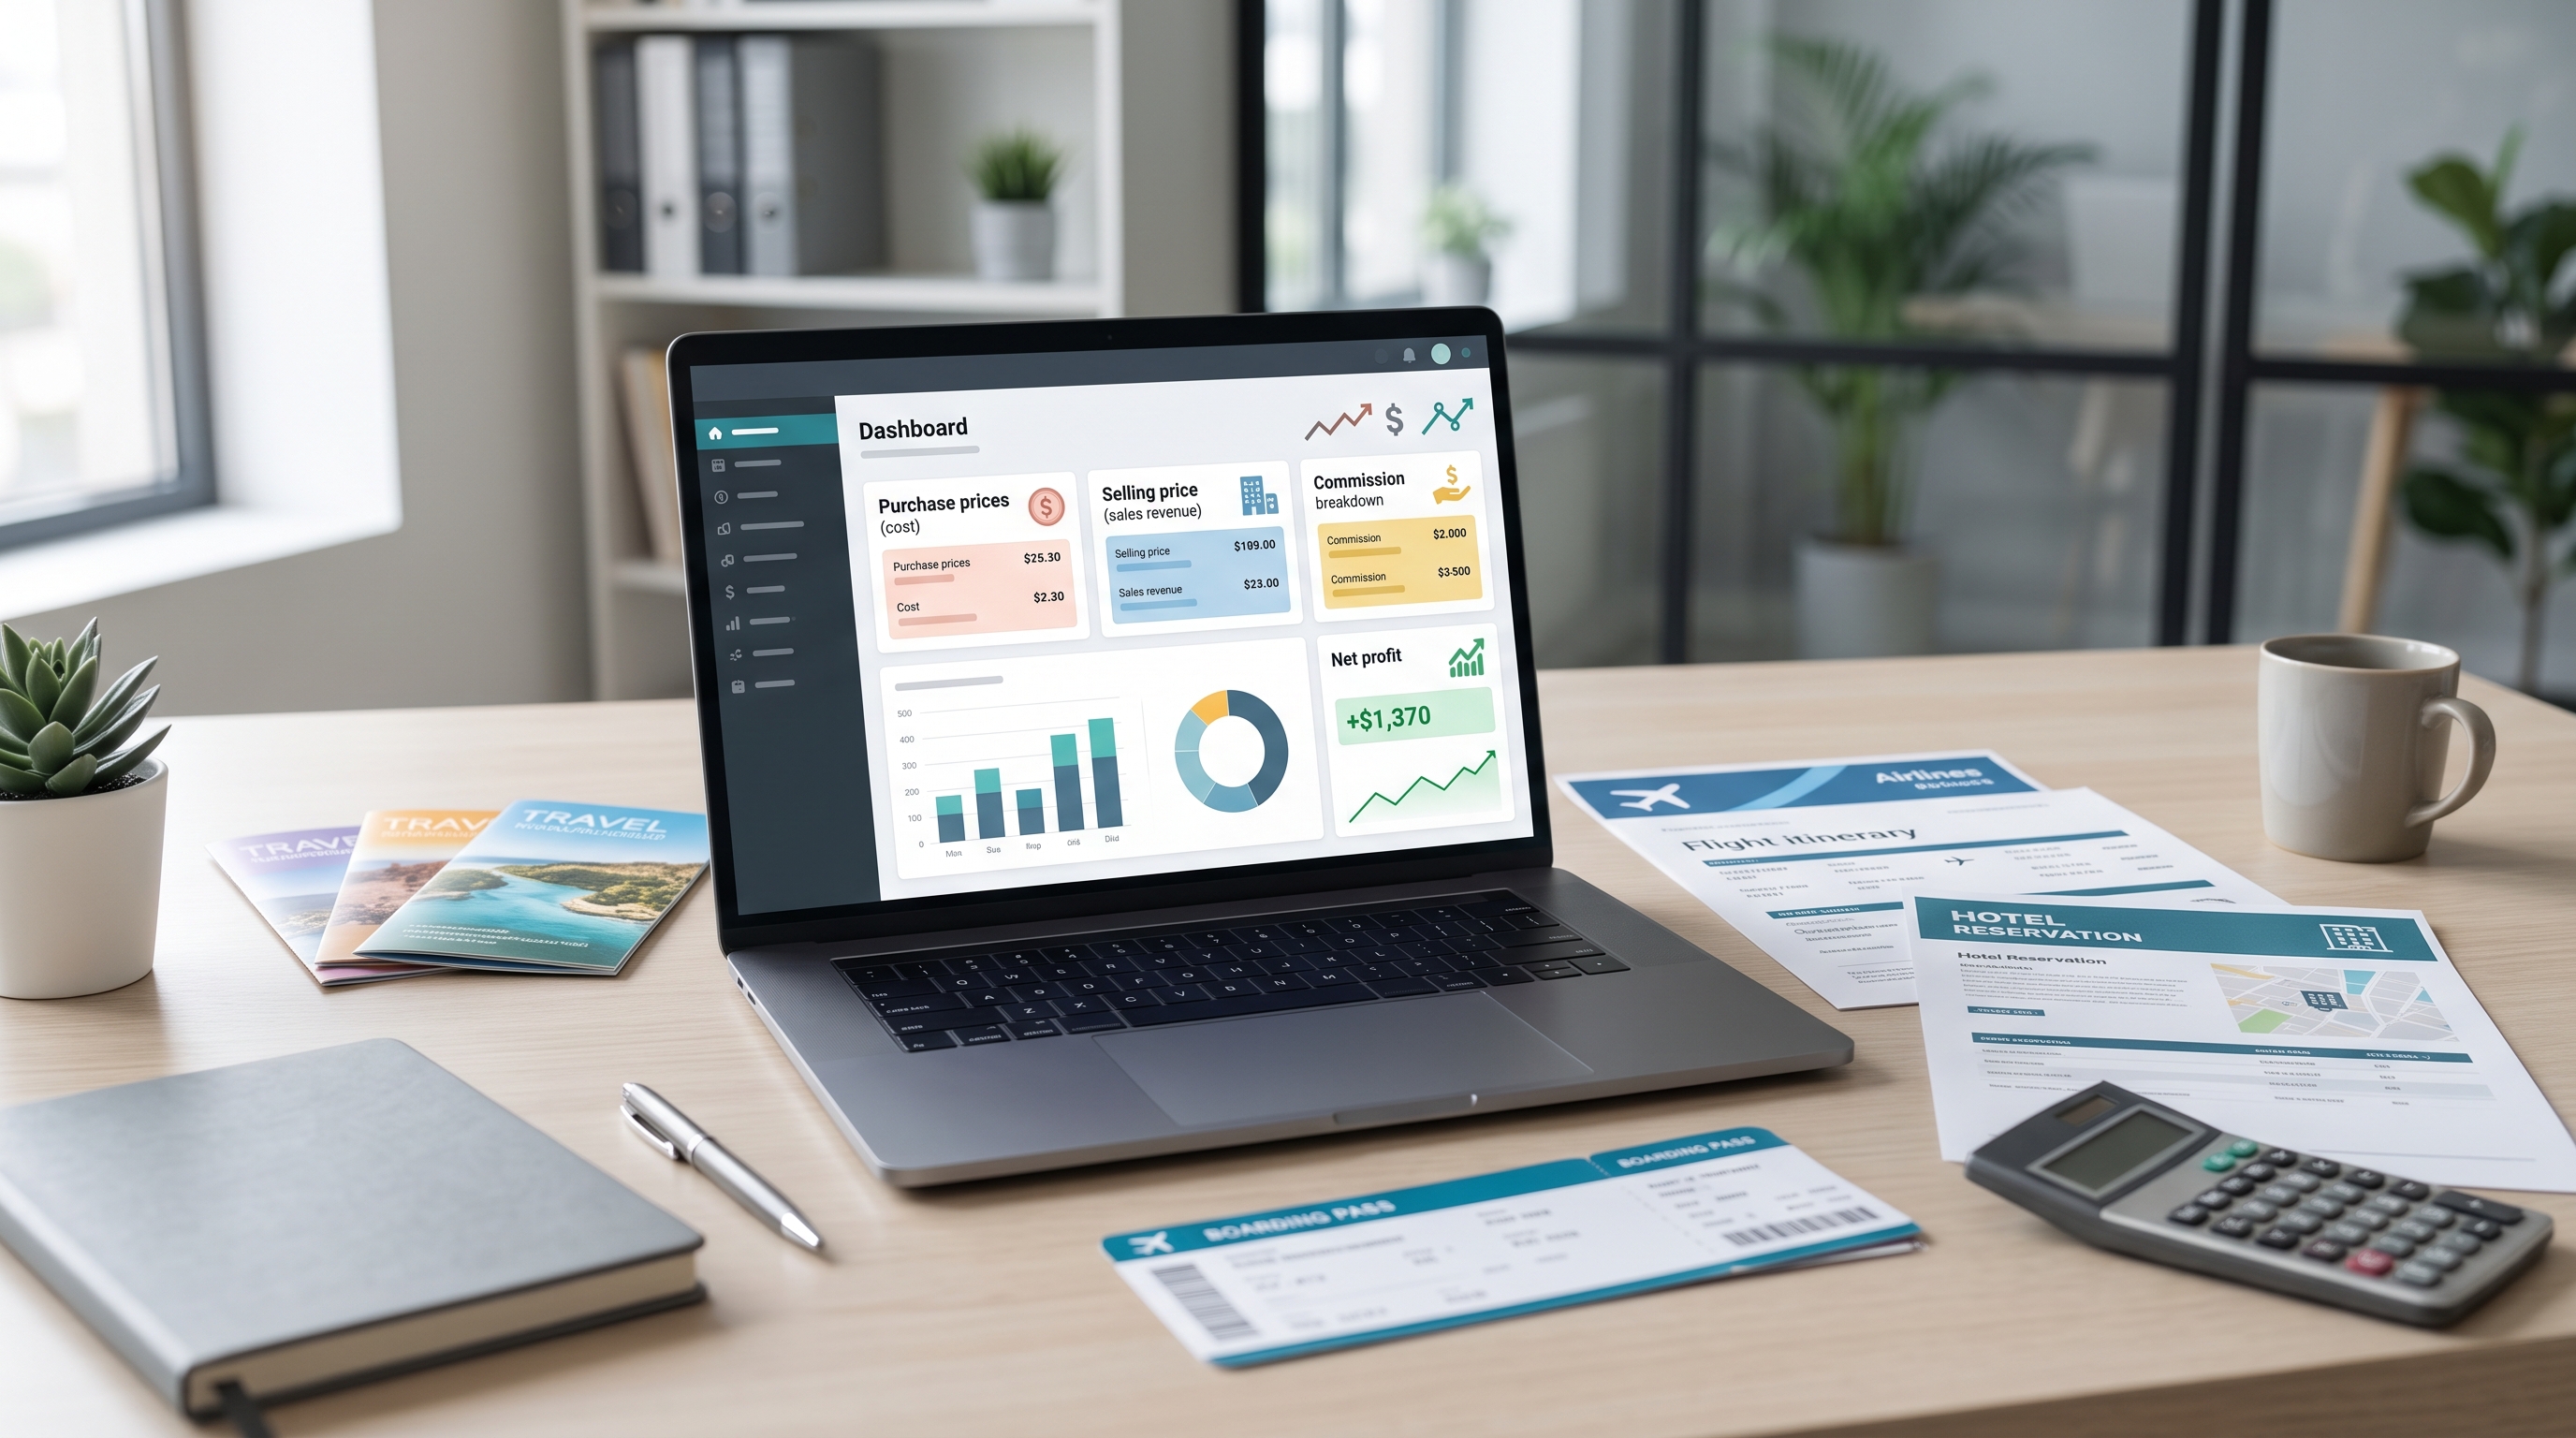
در هر همکاری، آژانس باید مبلغ خرید خدمات، مبلغ فروش به مشتری، کمیسیون احتمالی، هزینههای جانبی و مبالغ پرداختشده را بهدرستی ثبت کند. در نهایت، اختلاف بین مبالغ دریافتشده و پرداختنی مشخص میکند آژانس چه میزان بدهی یا طلب از هر طرف دارد.
برای مثال، فرض کنید آژانس یک بلیت هواپیما را از تأمینکننده خریداری و به مسافر فروخته است. مبلغ فروش ممکن است با مبلغ خرید متفاوت باشد و بخشی از اختلاف نیز به کمیسیون یا سود آژانس مربوط شود. اگر این اطلاعات جداگانه ثبت نشوند، مشخص کردن مبلغ واقعی قابل تسویه دشوار خواهد شد.
بنابراین، تسویه فقط به معنای انتقال وجه نیست؛ بلکه شامل تطبیق اسناد فروش، خرید، دریافت، پرداخت و مانده حساب طرف قرارداد نیز میشود.
خطاهای رایج حسابداری هنگام تسویه با ایرلاینها
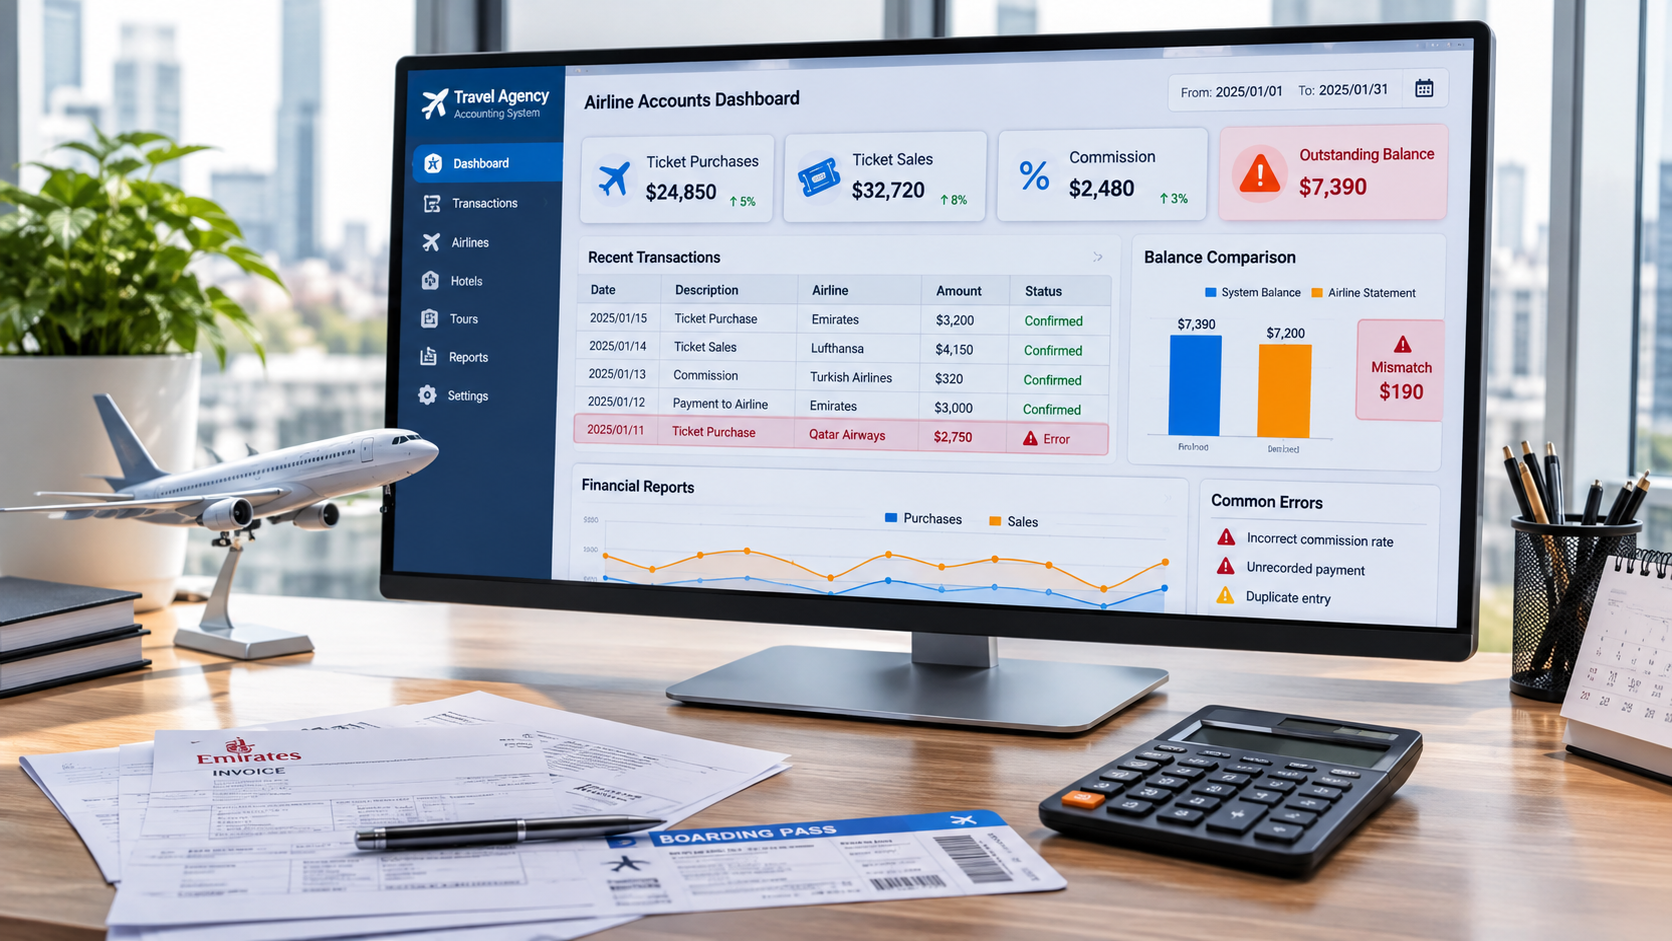
بخش زیادی از اختلافهای مالی آژانسها به اشتباهاتی مربوط است که هنگام ثبت فروش یا کنترل حساب ایرلاین اتفاق میافتند. این خطاها ممکن است در ابتدا کوچک به نظر برسند، اما با افزایش تعداد تراکنشها، پیگیری آنها دشوارتر میشود.
۱. ثبت نکردن دقیق مبلغ خرید و فروش بلیت
یکی از اشتباهات رایج، ثبت مبلغ فروش بلیت بدون ثبت جداگانه مبلغ خرید آن است. در این شرایط، مدیر آژانس نمیتواند بهسادگی سود حاصل از فروش هر بلیت یا میزان بدهی به تأمینکننده را محاسبه کند.
برای جلوگیری از این مشکل، مبلغ خرید و فروش هر بلیت باید بهصورت مستقل ثبت شود. همچنین اطلاعاتی مانند شماره بلیت، شماره رزرو، نام تأمینکننده و تاریخ معامله باید در سوابق مالی وجود داشته باشد.
۲. اشتباه در محاسبه کمیسیون
در بعضی قراردادها، کمیسیون آژانس بر اساس شرایط مشخصی محاسبه میشود. اگر نرخ کمیسیون اشتباه ثبت شود یا هنگام محاسبه مبلغ تسویه در نظر گرفته نشود، مانده حساب با تأمینکننده یا ایرلاین دچار اختلاف خواهد شد.
بهتر است شرایط کمیسیون هر تأمینکننده بهصورت جداگانه مشخص باشد. همچنین تغییر نرخها باید در سوابق ثبت شود تا محاسبات مربوط به فروشهای قبلی تحت تأثیر تغییرات جدید قرار نگیرد.
۳. ثبت نکردن پرداختهای انجامشده
گاهی آژانس مبلغی را به ایرلاین یا تأمینکننده پرداخت میکند، اما اطلاعات پرداخت بهموقع در سیستم حسابداری ثبت نمیشود. در نتیجه، مانده بدهی بیشتر از مبلغ واقعی نمایش داده میشود.
برای هر پرداخت باید تاریخ، مبلغ، روش پرداخت، شماره سند و طرف حساب مشخص باشد. نگهداری رسیدهای بانکی و تطبیق آنها با اسناد حسابداری نیز به کاهش این خطا کمک میکند.
۴. نادیده گرفتن استرداد و ابطال بلیت
استرداد یا ابطال بلیت میتواند وضعیت مالی یک معامله را تغییر دهد. اگر مبلغ استرداد، جریمه کنسلی و مبلغ قابل بازگشت به مسافر بهدرستی ثبت نشود، اطلاعات حساب آژانس و تأمینکننده با یکدیگر مطابقت نخواهند داشت.
برای هر بلیت مستردشده باید وضعیت معامله، مبلغ اولیه، میزان جریمه، مبلغ قابل استرداد و وضعیت دریافت وجه از تأمینکننده مشخص باشد. ثبت استرداد نباید صرفاً با حذف اطلاعات فروش اولیه انجام شود.
۵. یکی در نظر گرفتن حساب تأمینکنندگان مختلف
اگر آژانس با چند ایرلاین یا تأمینکننده همکاری داشته باشد، ثبت تمام معاملات در یک حساب کلی باعث میشود تشخیص بدهی و طلب هر مجموعه دشوار شود.
هر ایرلاین و تأمینکننده باید حساب مشخصی داشته باشد تا گردش مالی، پرداختها، خریدها و مانده حساب آن بهصورت مستقل قابل بررسی باشد.
اشتباهات رایج در تسویه با تأمینکنندگان هتل و تور
خطاهای حسابداری فقط به فروش بلیت هواپیما محدود نمیشوند. آژانسهایی که خدمات هتل، تور و سایر خدمات گردشگری ارائه میکنند نیز باید حساب تأمینکنندگان خود را بهصورت منظم کنترل کنند.
ثبت نکردن تفاوت نرخ خرید و فروش خدمات
ممکن است نرخ خرید یک اتاق هتل یا پکیج تور با مبلغی که به مسافر اعلام میشود متفاوت باشد. اگر این دو مبلغ بهصورت جداگانه ثبت نشوند، محاسبه سود واقعی هر خدمت با مشکل مواجه میشود.
در زمان ثبت معامله باید نرخ خرید، نرخ فروش، تخفیف احتمالی و هزینههای جانبی مشخص باشند. این اطلاعات به مدیر آژانس کمک میکنند عملکرد مالی هر خدمت را دقیقتر بررسی کند.
بیتوجهی به شرایط قرارداد و زمان تسویه
تمام تأمینکنندگان شرایط یکسانی برای دریافت وجه ندارند. برخی ممکن است تسویه را قبل از ارائه خدمت درخواست کنند و برخی دیگر بر اساس صورتحساب دورهای با آژانس تسویه کنند.
اگر سررسید پرداختها ثبت نشود، احتمال تأخیر در تسویه و ایجاد اختلاف با تأمینکننده افزایش پیدا میکند. بنابراین، تاریخ سررسید، شرایط پرداخت و تعهدات مالی هر قرارداد باید مشخص باشد.
ثبت ناقص هزینههای جانبی
در بعضی معاملات، هزینههایی مانند جریمه تغییر تاریخ، هزینه کنسلی، اختلاف نرخ یا خدمات اضافی به مبلغ اولیه اضافه میشوند. ثبت نکردن این موارد باعث میشود مبلغ نهایی تسویه با مبلغ ثبتشده در حسابداری تفاوت داشته باشد.
بهتر است هر هزینه جانبی با شرح مشخص و سند مربوط به همان معامله ثبت شود تا در زمان بررسی صورتحساب، دلیل تغییر مبلغ قابل پیگیری باشد.
چطور مانده حساب ایرلاین و تأمینکننده را کنترل کنیم؟
کنترل منظم مانده حسابها یکی از مهمترین اقداماتی است که از انباشته شدن اختلافهای مالی جلوگیری میکند. برای این کار، آژانس باید اطلاعات ثبتشده در سیستم حسابداری را با صورتحساب و گزارش دریافتی از طرف قرارداد مقایسه کند.
مراحل زیر میتوانند به انجام دقیقتر این فرایند کمک کنند:
- دریافت صورتحساب: گزارش مالی ایرلاین یا تأمینکننده را برای دوره مورد بررسی دریافت کنید.
- بررسی معاملات: فروشها، خریدها، استردادها و سایر تراکنشها را با اطلاعات ثبتشده در آژانس تطبیق دهید.
- کنترل پرداختها: تمام مبالغ پرداختی را با رسیدهای بانکی و اسناد مالی مقایسه کنید.
- بررسی اختلافها: مواردی مانند ثبت تکراری، پرداخت ثبتنشده، اختلاف نرخ یا استرداد ناقص را مشخص کنید.
- اصلاح اسناد: پس از بررسی مدارک، اصلاحات لازم را با ثبت سند معتبر انجام دهید.
- تأیید مانده نهایی: مبلغ بدهی یا طلب آژانس را با تأمینکننده تطبیق دهید و نتیجه را ثبت کنید.
بهتر است این بررسی بهصورت دورهای انجام شود و به زمان پایان سال مالی یا بروز اختلاف محدود نماند. هرچه فاصله بین ثبت معامله و کنترل آن کمتر باشد، پیدا کردن علت مغایرت سادهتر خواهد بود.
نقش نرمافزار حسابداری در کاهش خطاهای تسویه
وقتی اطلاعات فروش، خرید، دریافت و پرداخت در فایلها یا بخشهای جداگانه نگهداری شوند، احتمال اشتباه در محاسبات و ثبت اطلاعات افزایش پیدا میکند. استفاده از یک سیستم حسابداری یکپارچه کمک میکند گردش مالی معاملات در یک محل ثبت و پیگیری شود.
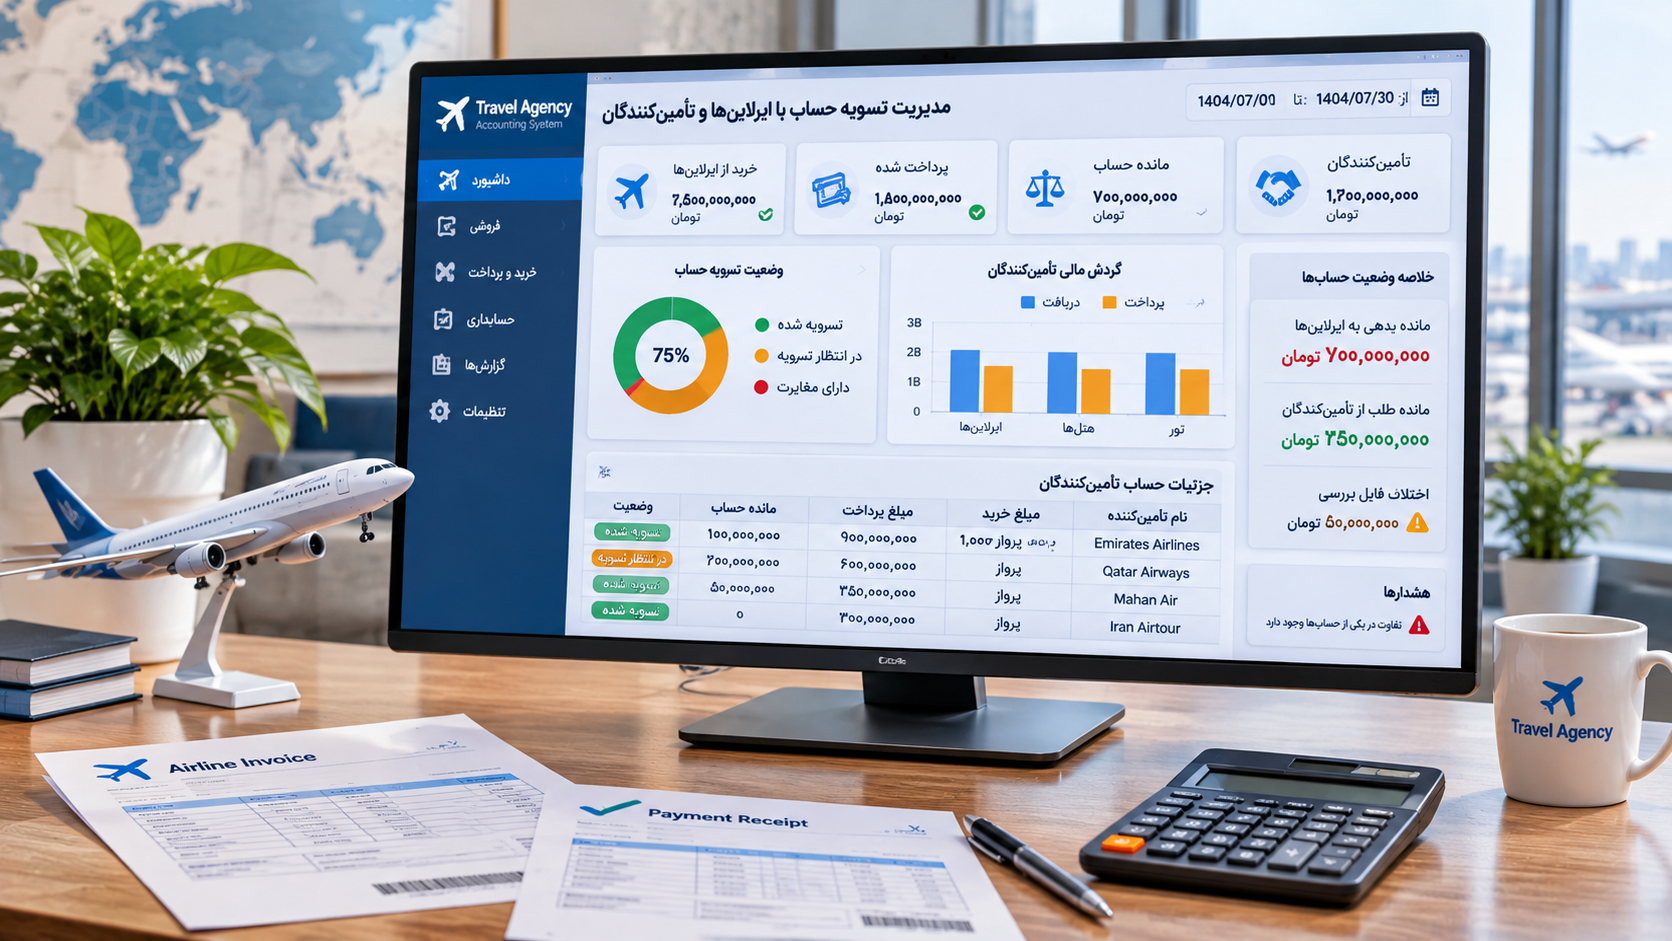
در یک نرمافزار حسابداری آژانس مسافرتی، هر ایرلاین و تأمینکننده میتواند حساب مشخصی داشته باشد. به این ترتیب، مدیر آژانس میتواند گردش حساب هر طرف قرارداد، اسناد پرداختی، بدهیها و مطالبات را جداگانه بررسی کند.
ثبت متمرکز دریافتها و پرداختها
با ثبت منظم دریافتها و پرداختها، مشخص میشود هر مبلغ بابت کدام معامله و برای چه طرف حسابی دریافت یا پرداخت شده است. این موضوع بهویژه زمانی اهمیت دارد که آژانس تعداد زیادی تراکنش مالی در طول روز دارد.
گزارشگیری از مانده حساب تأمینکنندگان
گزارش مانده حساب به مدیر کمک میکند میزان بدهی یا طلب هر تأمینکننده را بررسی کند. همچنین با مشاهده گردش حساب میتوان پرداختهای قبلی و معاملات ثبتشده را با یکدیگر مقایسه کرد.
ارتباط اطلاعات فروش با حسابداری
ارتباط میان بخش فروش و حسابداری باعث میشود اطلاعات مالی معاملات با جزئیات بیشتری ثبت شوند. برای مثال، اطلاعات فروش بلیت در نرمافزار پرواز آژانس مسافرتی و اطلاعات مربوط به دریافت و پرداخت آن باید در فرایند مالی قابل پیگیری باشند.
همچنین برای آژانسهایی که خدمات اقامت ارائه میکنند، ثبت اطلاعات خرید و فروش و هزینههای مربوط به رزرو در نرمافزار هتل میتواند به نظم بیشتر اطلاعات عملیاتی و مالی کمک کند.
چکلیست نهایی قبل از تسویه با ایرلاین و تأمینکننده
قبل از تأیید هر تسویه، بهتر است چند مورد اصلی بررسی شوند. این کنترل ساده میتواند از پرداخت اشتباه یا باقی ماندن مغایرت در حسابها جلوگیری کند.
- تمام فروشها و خریدهای مربوط به دوره موردنظر ثبت شده باشند.
- مبالغ خرید و فروش هر معامله بهدرستی مشخص شده باشند.
- کمیسیون و هزینههای جانبی مطابق قرارداد محاسبه شده باشند.
- استردادها، ابطالها و اصلاحات مالی در حسابها ثبت شده باشند.
- تمام پرداختها دارای سند یا رسید قابل پیگیری باشند.
- مانده حساب آژانس با صورتحساب تأمینکننده تطبیق داده شده باشد.
- سررسید پرداختها و تعهدات مالی بررسی شده باشند.
- مغایرتهای احتمالی پیش از تأیید تسویه نهایی برطرف شده باشند.
اگر آژانس این موارد را بهعنوان یک روال ثابت در حسابداری خود اجرا کند، کنترل تسویهها سادهتر میشود و احتمال بروز اختلافهای مالی کاهش پیدا میکند.
جمعبندی
تسویه با ایرلاینها و تأمینکنندگان زمانی بدون مشکل انجام میشود که تمام مراحل خرید، فروش، دریافت، پرداخت و استرداد بهدرستی ثبت شده باشند. اشتباه در محاسبه کمیسیون، ثبت نکردن پرداختها، بیتوجهی به استرداد بلیت و تجمیع حساب تأمینکنندگان از خطاهایی هستند که میتوانند باعث مغایرت مالی شوند.
برای جلوگیری از این مشکلات، آژانس باید حساب هر طرف قرارداد را جداگانه نگهداری کند، صورتحسابها را بهصورت دورهای تطبیق دهد و از سیستم حسابداری منظم برای کنترل گردش مالی استفاده کند. در این شرایط، مدیر آژانس دید دقیقتری نسبت به بدهیها، مطالبات و وضعیت واقعی تسویهها خواهد داشت.
سوالات متداول
۱. مهمترین خطای حسابداری در تسویه با ایرلاین چیست؟
ثبت ناقص خرید و فروش بلیت، ثبت نکردن پرداختها و محاسبه اشتباه کمیسیون از مهمترین خطاهایی هستند که باعث مغایرت حساب ایرلاین میشوند.
۲. چرا باید حساب هر ایرلاین جداگانه ثبت شود؟
چون هر ایرلاین شرایط همکاری و گردش مالی متفاوتی دارد. حساب جداگانه امکان بررسی دقیق خریدها، پرداختها و مانده بدهی هر مجموعه را فراهم میکند.
۳. هنگام تسویه با تأمینکننده چه مواردی باید بررسی شود؟
صورتحساب، معاملات ثبتشده، استردادها، هزینههای جانبی، پرداختهای قبلی و مانده نهایی باید با یکدیگر تطبیق داده شوند.
۴. با استرداد بلیت هواپیما چه اتفاقی برای حساب تأمینکننده میافتد؟
مبلغ قابل استرداد و جریمه احتمالی باید مطابق قوانین بلیت و شرایط تأمینکننده ثبت شوند تا مانده حساب بهدرستی اصلاح شود.
۵. نرمافزار حسابداری چطور به تسویه دقیقتر کمک میکند؟
با ثبت متمرکز معاملات، دریافتها، پرداختها و گزارش مانده حساب، پیگیری وضعیت مالی هر ایرلاین و تأمینکننده سادهتر میشود.
```